

getquin Advisory: consulenza finanziaria generica a prezzo fisso, senza provvigioni
Costruire un patrimonio non è un lavoro a tempo pieno per la maggior parte delle persone. All'inizio magari c'è solo un conto titoli. Più avanti entrano in gioco anche una casa, la famiglia o la pensione. Prima o poi arriva una domanda: il tuo patrimonio, nel suo insieme, sta davvero lavorando per i tuoi obiettivi?
Molte persone vorrebbero un supporto per rispondere. Prima di affidarsi a qualcuno, però, vogliono capire se l'offerta tutela davvero i loro interessi. Tre aspetti suscitano dubbi più spesso di altri.
- Possibili conflitti di interesse legati a prodotti e provvigioni
- Costi che non si riescono ad associare con chiarezza ai servizi inclusi
- Un beneficio difficile da valutare prima di iniziare
È comprensibile. Molti operatori guadagnano dalla vendita di prodotti finanziari. Per il cliente può quindi essere difficile capire se un suggerimento dipenda dalla sua situazione o anche dalla provvigione riconosciuta a chi lo propone.
Per rispondere a questi dubbi servono tre elementi: uno sguardo imparziale sulla tua situazione, un metodo chiaro per ragionare sui tuoi obiettivi e la certezza che nessun contenuto risponda a un interesse nascosto. È da qui che parte getquin Advisory Italia. In questo articolo ti mostriamo, passo dopo passo, come funziona il servizio.
Cosa lanciamo in Italia
In Germania getquin Advisory offre già un servizio di consulenza completo. In Italia, nel rispetto della normativa italiana, partiamo con un servizio di consulenza finanziaria generica: ti aiutiamo a capire la tua situazione, a strutturare i tuoi obiettivi e a ragionare sulle scelte finanziarie, senza raccomandazioni personalizzate su singoli strumenti finanziari.
È il primo passo. Il nostro obiettivo è ampliare il servizio nel tempo, nel rispetto delle regole italiane.
Cosa rende diverso getquin Advisory Italia
Prezzo fisso invece di una percentuale sul patrimonio. getquin Advisory Italia costa 499 € all'anno con il prezzo Early Bird, senza costi nascosti. Che tu abbia investito 50.000 € o 500.000 €, prezzo e servizio non cambiano.
Nessuna provvigione, nessun prodotto da vendere. Il nostro team non riceve commissioni su fondi o prodotti finanziari e non ti propone prodotti da acquistare. La domanda centrale resta una sola: come puoi organizzare le tue finanze in funzione dei tuoi obiettivi?
Il controllo resta nelle tue mani. Non devi trasferire il conto titoli, non deleghi la gestione del patrimonio e non rilasci alcuna procura. Decidi tu dove tenere il patrimonio, come applicare ciò che impari e quando farlo. Se nei primi 30 giorni capisci che il servizio non risponde alle tue aspettative, ricevi il rimborso completo, senza domande.
Come funziona il servizio
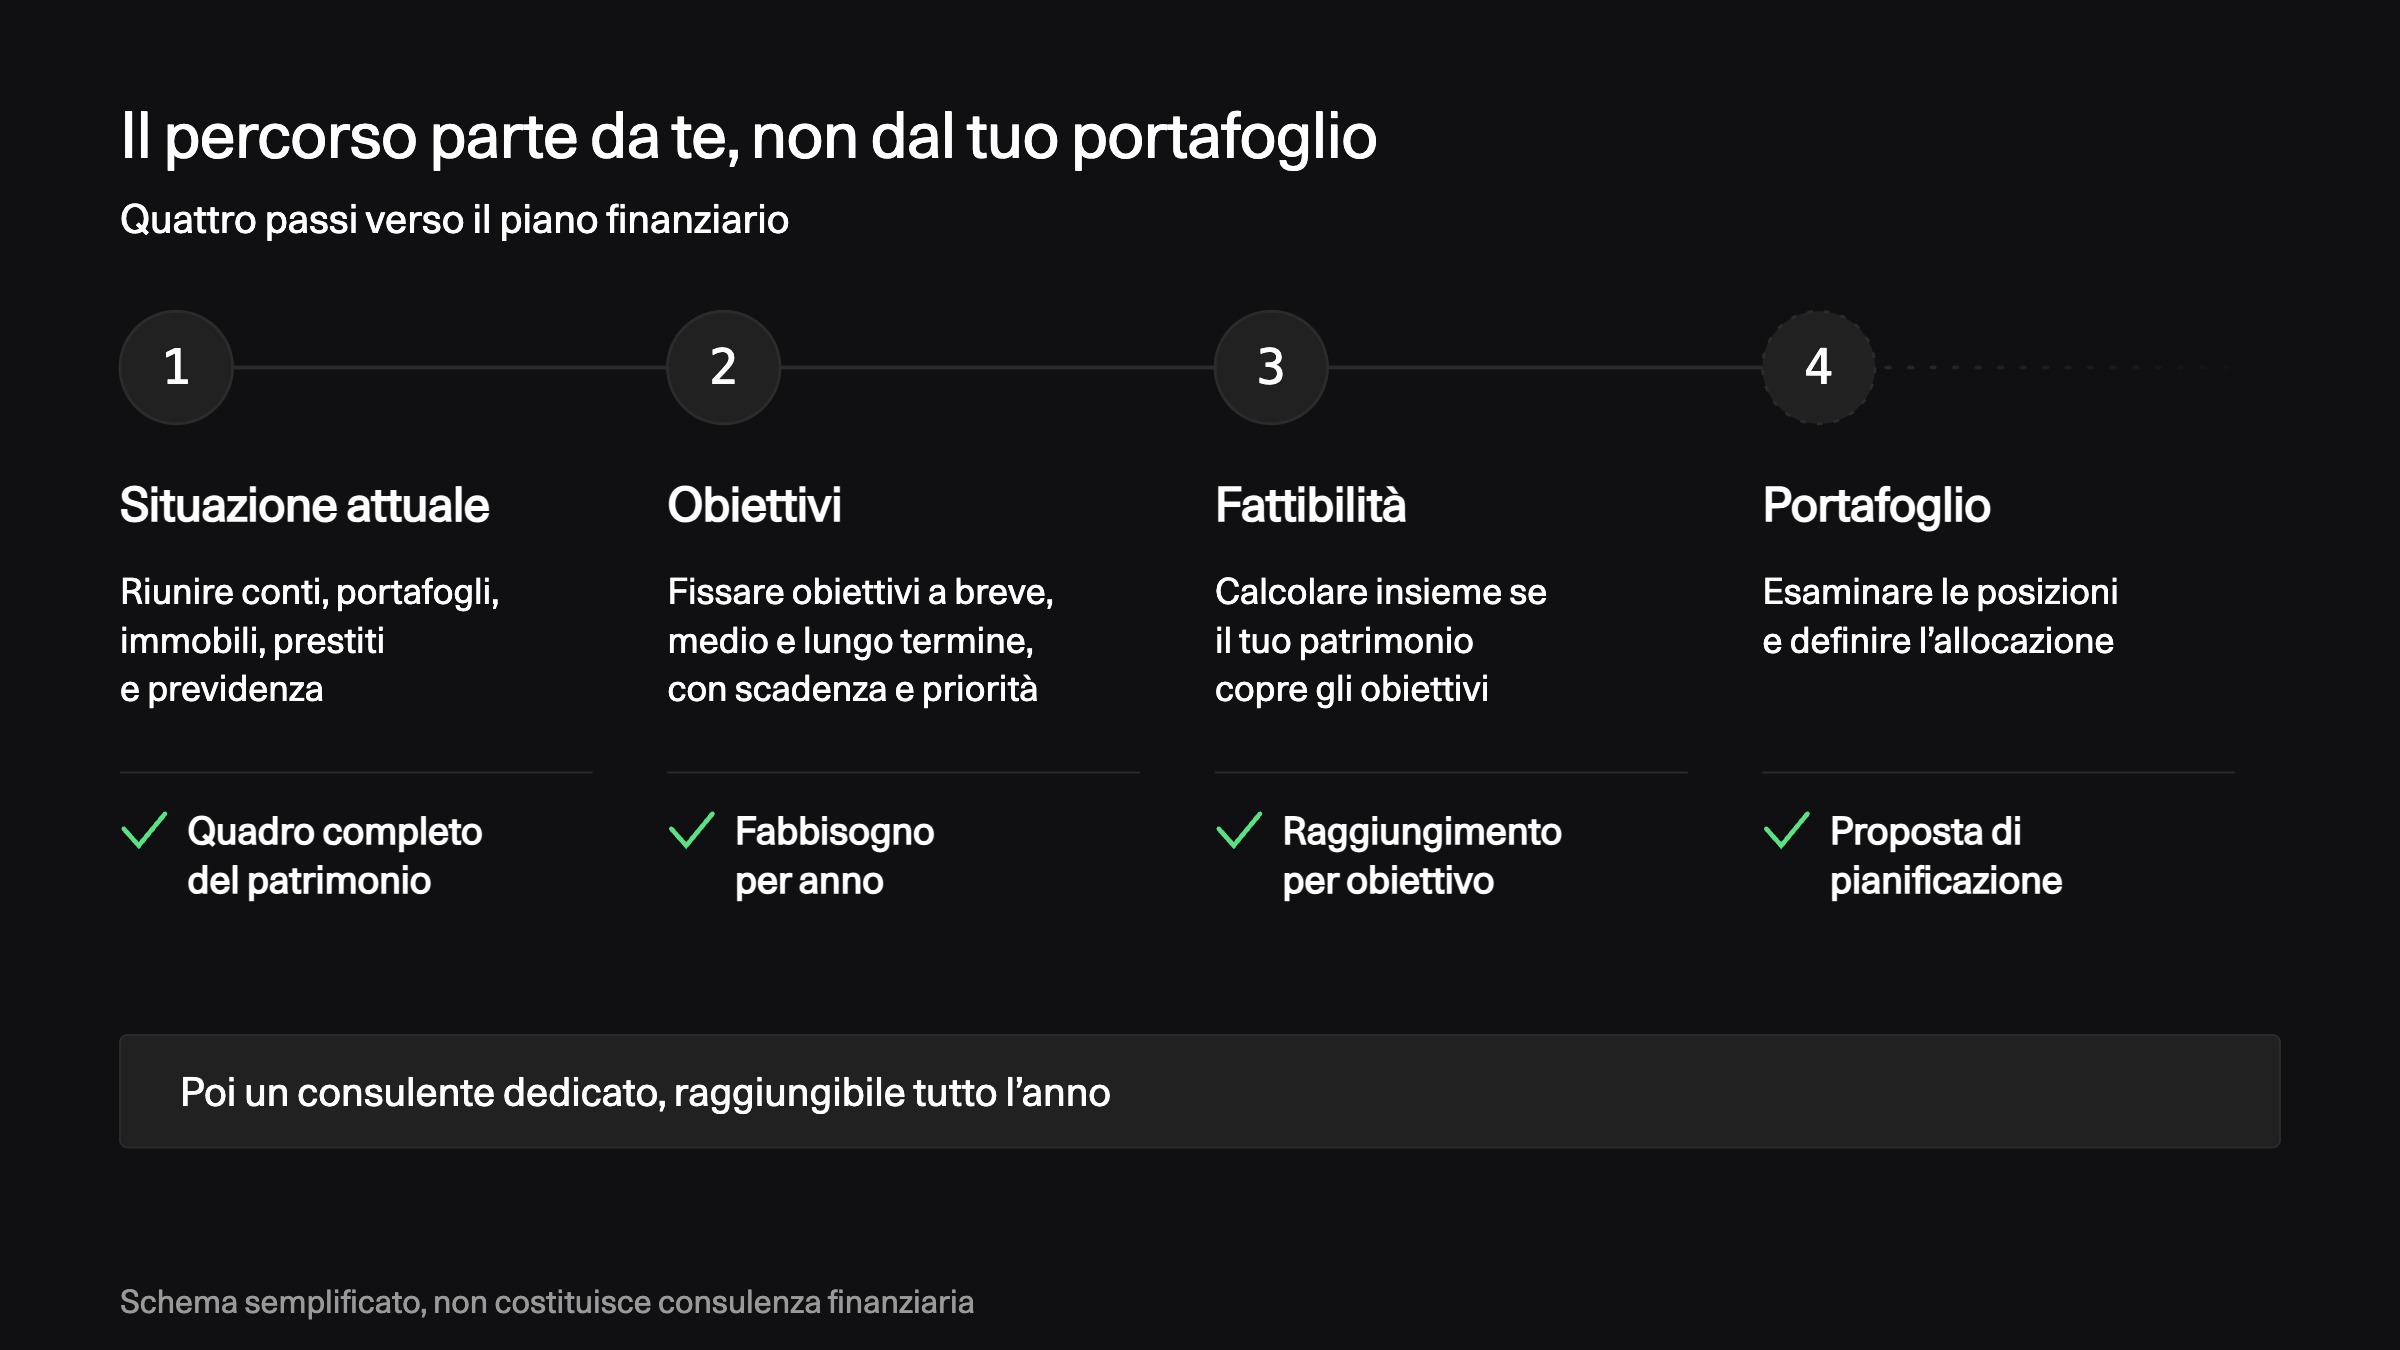
Prima di parlare del portafoglio, chiariamo da dove parti e cosa vuoi ottenere. Su questa base costruiamo il piano finanziario.
Da dove parti oggi?
Il primo passo è guardare l'intera situazione finanziaria. In getquin riunisci conti, portafogli, immobili, prestiti, previdenza, entrate e uscite. Conti e portafogli collegati vengono integrati tramite interfacce sicure, così il quadro complessivo è sempre aggiornato senza che tu debba trasferire nulla. L'accesso è in sola lettura: non possiamo spostare denaro né apportare modifiche.
Prima del primo incontro completi i tuoi dati personali e il profilo di rischio. Il questionario risponde a due domande diverse: quali oscillazioni puoi sostenere dal punto di vista finanziario e quali sei disposto a tollerare sul piano personale? Consideriamo anche l'orizzonte temporale e la tua esperienza.
Durante il colloquio di analisi mettiamo ordine insieme. Spesso emerge che patrimonio, impegni e obiettivi sono stati considerati separatamente. Le singole decisioni potevano essere ragionevoli, ma non erano mai state coordinate tra loro. Parliamo anche dei principi che contano nella costruzione di un patrimonio, come diversificazione, livello di rischio complessivo e incidenza dei costi.
Cosa vuoi ottenere?
In questa fase definiamo i tuoi obiettivi e il fabbisogno di capitale nel tempo: quanto denaro deve essere disponibile e in quale anno. È la base del piano finanziario. Passiamo in rassegna gli obiettivi a breve, medio e lungo termine: pensione, acquisto di una casa, formazione dei figli o un periodo sabbatico. Li mettiamo alla prova e li rendiamo concreti. Solo quando un progetto viene espresso e messo per iscritto diventa chiaro quanto sia grande e quanto sia già definito.
Ogni obiettivo viene descritto come un intervallo, non come un unico numero. Per l'acquisto di una casa potrebbe significare: non prima di cinque anni, probabilmente tra otto anni, al più tardi tra dodici. Lo stesso vale per il prezzo. Oggi non sai esattamente quanto costerà l'immobile, ma puoi comunque definire un intervallo realistico. Per ogni obiettivo chiariamo anche quanto sia probabile e quanto sia importante per te. Entrambi gli aspetti aiutano a definire le priorità del piano finanziario. Registriamo separatamente anche le possibili entrate future, per esempio una polizza vita in scadenza, un'eredità o la vendita di un immobile.
Nel nostro articolo sulla pianificazione finanziaria spieghiamo come stabilire le priorità e capire quali obiettivi possono essere finanziati insieme.
Il tuo patrimonio è sufficiente per raggiungere gli obiettivi?
Da questa fase ricavi un dato: la quota di scenari simulati in cui i tuoi obiettivi risultano raggiungibili.
Prima individui un eventuale divario, più possibilità hai di intervenire. Se lo scopri molti anni prima della pensione, spesso puoi colmarlo modificando il tasso di risparmio. Se emerge poco prima, potresti dover posticipare il pensionamento o ridurre le spese previste.
Quattro fattori incidono in modo particolare sul risultato. Nessuno di questi può essere previsto con affidabilità per trent'anni.
- Inflazione
- Andamento dei mercati
- Evoluzione dei tuoi obiettivi
- Aspettativa di vita
Se assegni un solo valore a ciascun fattore, ottieni un risultato molto preciso. Quel numero, però, descrive una sola delle molte possibili evoluzioni. Per questo lavoriamo con intervalli e impostiamo le ipotesi in modo prudente. Simuliamo il tuo piano su migliaia di scenari, ognuno con una combinazione diversa di valori compresi in questi intervalli. Il risultato è una percentuale: la quota di scenari simulati in cui i tuoi obiettivi risultano raggiungibili.
Più del numero in sé conta ciò che rende visibile: quali obiettivi risultano più esposti e quali leve incidono di più sul risultato, come i tempi del pensionamento, il livello di risparmio o la tempistica di una spesa. Una preoccupazione generica diventa così un insieme di variabili che puoi valutare in autonomia. Riuniamo i risultati nel tuo piano finanziario e te lo presentiamo in un incontro dedicato.
Per la pensione analizziamo quale parte delle spese previste potrebbe essere coperta dalla pensione e da altre entrate, e quanto dovrebbe contribuire il patrimonio nei singoli anni. Nel nostro articolo sulla pianificazione del pensionamento spieghiamo come costruire un piano di prelievo che tenga conto anche degli anni negativi sui mercati.
Come ragionare sulla suddivisione del patrimonio
Ti spieghiamo i principi con cui mettere in relazione obiettivi, orizzonte temporale e rischio. Un modello utile distingue quattro componenti: liquidità disponibile, obbligazioni a breve termine, obbligazioni ampiamente diversificate e azioni. In generale, il denaro che servirà presto è meno adatto a sopportare forti oscillazioni, mentre quello destinato al lungo periodo può partecipare maggiormente alla crescita dei mercati. Più un obiettivo è importante e difficile da rinviare, più ha senso proteggere il capitale destinato a finanziarlo. Quando un obiettivo si avvicina, è coerente ridurre progressivamente l'esposizione alle componenti più volatili.
Queste linee guida ti aiutano a ragionare in autonomia sulla composizione del tuo portafoglio. Le decisioni su quali strumenti detenere, acquistare o vendere restano interamente tue. Nel nostro articolo sull'ottimizzazione del portafoglio spieghiamo i criteri generali per valutare un portafoglio e il ruolo di sovrapposizioni, costi e fiscalità.
I principi del nostro approccio
Non è possibile prevedere con affidabilità quale regione, settore o impresa avrà l'andamento migliore nei prossimi anni. Per questo il nostro approccio non si basa su previsioni, ma su alcuni principi generali.
Diversificazione. Un patrimonio ampiamente diversificato tra regioni, settori e dimensioni aziendali riduce la dipendenza dall'andamento di singoli mercati o imprese.
Costi. Non si può controllare l'andamento dei mercati, ma si possono tenere sotto controllo i costi. Si ripetono ogni anno e, su un orizzonte lungo, si sommano.
Disciplina. Il ribilanciamento, cioè ripristinare la ripartizione iniziale quando una parte del patrimonio è cresciuta più delle altre, funziona meglio se segue una regola definita e non le notizie del momento.
Cosa comprende il servizio e cosa no
In Germania getquin Advisory offre consulenza in materia di investimenti sulla base dell'autorizzazione tedesca necessaria per quell'offerta. In Italia getquin Advisory Italia è un servizio di consulenza finanziaria generica. Il servizio non comprende raccomandazioni personalizzate su specifici strumenti finanziari (per esempio singoli ETF, fondi o azioni), né indicazioni su quali posizioni mantenere, ridurre o sostituire.
Non gestiamo il tuo patrimonio e non eseguiamo transazioni. L'offerta non comprende consulenza fiscale, né previsioni sull'andamento dei mercati.
Conclusione
Una buona pianificazione finanziaria non prende le decisioni al posto tuo. Ti dà gli elementi per decidere in modo consapevole. È questo l'obiettivo di getquin Advisory Italia: un quadro chiaro del tuo patrimonio, obiettivi definiti e principi solidi con cui ragionare sulle tue scelte.
Il prezzo è fisso e non dipende dall'entità del patrimonio. Non ci sono provvigioni sui prodotti, il conto titoli resta presso il tuo broker e ogni decisione rimane nelle tue mani.
Se in seguito cambia qualcosa, il nostro team resta disponibile durante l'anno. Hai così al tuo fianco un referente che conosce già i tuoi obiettivi e la tua situazione.
Domande frequenti
Per chi è adatto getquin Advisory Italia?
getquin Advisory Italia può fare al caso tuo se vuoi gestire il patrimonio in autonomia, ma cerchi un quadro chiaro della tua situazione e un referente stabile. È particolarmente utile quando il portafoglio è cresciuto nel tempo, hai più obiettivi finanziari o la pensione si avvicina.
Come prosegue il servizio?
Dopo la presentazione del piano finanziario inizia l'accompagnamento continuativo. Se cambiano il reddito, un obiettivo o la data del pensionamento, aggiorni il piano finanziario insieme al nostro team senza ripartire da zero. Ricevi inoltre aggiornamenti periodici sugli scenari di mercato e contenuti formativi. Il team resta disponibile per tutto l'anno via email e videochiamata.
Qual è la differenza rispetto a una gestione patrimoniale?
Una gestione patrimoniale prende decisioni d'investimento e le attua per tuo conto sulla base di una delega. Di solito applica una commissione percentuale sul patrimonio gestito. Con getquin Advisory Italia, invece, prendi tu ogni decisione e la attui in autonomia tramite il tuo broker. Noi ti aiutiamo a costruire un piano finanziario e ti forniamo principi e strumenti per ragionare sulle tue scelte, a prezzo fisso.
Devo trasferire il mio portafoglio?
No. Il conto titoli resta presso la tua banca o il tuo broker. Per i conti collegati abbiamo esclusivamente accesso in sola lettura e non possiamo avviare transazioni.
Informazioni importanti
Questo articolo ha finalità esclusivamente informative e non costituisce consulenza individuale in materia di investimenti o consulenza fiscale. In Italia getquin Advisory Italia è un servizio di consulenza finanziaria generica e non fornisce raccomandazioni personalizzate su specifici strumenti finanziari né consulenza fiscale. Gli investimenti comportano rischi e sono possibili perdite. Le simulazioni non sono previsioni né garanzie. Le conseguenze fiscali dipendono dalla situazione personale e possono richiedere una verifica professionale separata.


