
Pianificazione finanziaria: come trasformare i tuoi obiettivi in un piano concreto
In breve
- La pianificazione finanziaria collega entrate e spese correnti con patrimonio, debiti e obiettivi futuri.
- Ogni obiettivo richiede almeno un importo, una scadenza e una priorità. Per i valori incerti è meglio usare un intervallo.
- Il piano mostra quali obiettivi sono compatibili, dove nasce un conflitto e quali modifiche possono risolverlo.
La pianificazione finanziaria diventa più complessa quando più obiettivi devono essere finanziati nello stesso periodo con lo stesso reddito e patrimonio. Presi singolarmente possono sembrare gestibili: una rata di risparmio per la casa, un portafoglio per la pensione, forse un altro contratto per gli studi dei figli. Il piano li porta su una sola linea temporale e rende visibile ciò che può funzionare insieme e dove serve una decisione.
Cosa devi conoscere prima di pianificare gli obiettivi
Per prima cosa chiarisci quali decisioni deve aiutarti a prendere il piano e quanto lontano deve guardare. Un piano per l'acquisto di una casa nei prossimi anni ha un orizzonte diverso da uno che comprende anche la pensione e le spese degli anni successivi.
Poi viene la situazione di partenza. Un piano può usare solo il denaro già disponibile o quello che con ragionevole probabilità lo sarà in futuro. Per questo non comincia dai prodotti finanziari.
Quanto puoi destinare regolarmente ai tuoi obiettivi
Il punto di partenza sono le entrate nette ricorrenti e le spese che devi sostenere con continuità: casa, vita quotidiana, assicurazioni, prestiti e altri impegni fissi. Anche le spese irregolari, come riparazioni, vacanze o pagamenti annuali, devono comparire nel quadro.
La differenza indica quanto puoi destinare regolarmente ai tuoi obiettivi. Questo margine può cambiare negli anni. Un reddito diverso, l'arrivo di un figlio o un trasloco modificano anche la somma con cui il piano può contare.
Quale patrimonio è davvero disponibile
Il patrimonio attuale non è automaticamente tutto disponibile. Registra conti, portafogli e debiti. Una riserva adeguata resta destinata agli imprevisti. Per i prestiti deve essere chiaro quali rate arrivano dal reddito corrente e quali somme dovranno essere rimborsate con il patrimonio.
Un immobile o un investimento vincolato fa parte del quadro complessivo, ma non può essere usato facilmente per un obiettivo vicino. Una riserva sufficiente evita invece di dover vendere investimenti in fretta dopo una spesa inattesa. Solo il capitale restante è disponibile per gli obiettivi e per gli investimenti di lungo periodo.
Come distribuire questo capitale tra le diverse componenti è spiegato nell'articolo sull'ottimizzazione del portafoglio.
Come trasformare un desiderio in un obiettivo pianificabile
«Prima o poi una casa» o «andare in pensione prima» indicano una direzione, ma non ancora un fabbisogno finanziario. Un obiettivo diventa pianificabile quando sai indicare quanto denaro servirà, almeno in modo approssimativo, e quando dovrà essere disponibile.
Per un obiettivo una tantum, come l'acquisto di una casa, servono un prezzo atteso, un intervallo temporale e una stima del capitale proprio. Costi accessori come notaio, imposte e agenzia, oltre a eventuali aiuti familiari, cambiano la somma da finanziare.
Altri obiettivi durano molti anni. In pensione le spese si susseguono nel tempo. Anche gli studi di un figlio o una lunga fase di assistenza possono richiedere pagamenti per più anni. Il piano deve quindi considerare sia l'inizio sia la durata.
Quello che oggi non puoi conoscere con precisione
Più un obiettivo è lontano, più prezzo e data sono incerti. Un unico numero sembra preciso, ma può dare un'impressione falsa. È più utile lavorare con un intervallo realistico e, quando è giustificato, con un valore centrale come orientamento.
Lo stesso vale per possibili entrate future. Una donazione, un'eredità, il TFR o la vendita di un immobile possono cambiare molto il piano. Andrebbero trattate come certe solo quando importo e data sono sufficientemente affidabili; altrimenti restano visibili come entrate incerte. Per la pensione conviene considerare separatamente la pensione pubblica attesa e l'eventuale previdenza complementare.
Come più obiettivi diventano un unico piano
Quando tutti gli obiettivi sono sulla stessa linea temporale, diventa chiaro in quali anni competono per lo stesso capitale. Non basta più assegnare una rata di risparmio a ciascuno. Serve un ordine.
Quali obiettivi hanno la precedenza
Una classificazione comprensibile è: indispensabile, importante e flessibile. Le etichette contano meno della domanda che c'è dietro. Quale obiettivo non può saltare neppure in uno scenario sfavorevole? Quale può essere ridotto o rimandato?
Nella pianificazione getquin questa priorità influisce sul livello di sicurezza. Per un obiettivo indispensabile, il fabbisogno viene dimensionato in modo che le risorse siano sufficienti in un numero maggiore di scenari sfavorevoli rispetto a un desiderio flessibile. Lo stesso obiettivo può quindi richiedere più capitale se vuoi accettare meno incertezza.
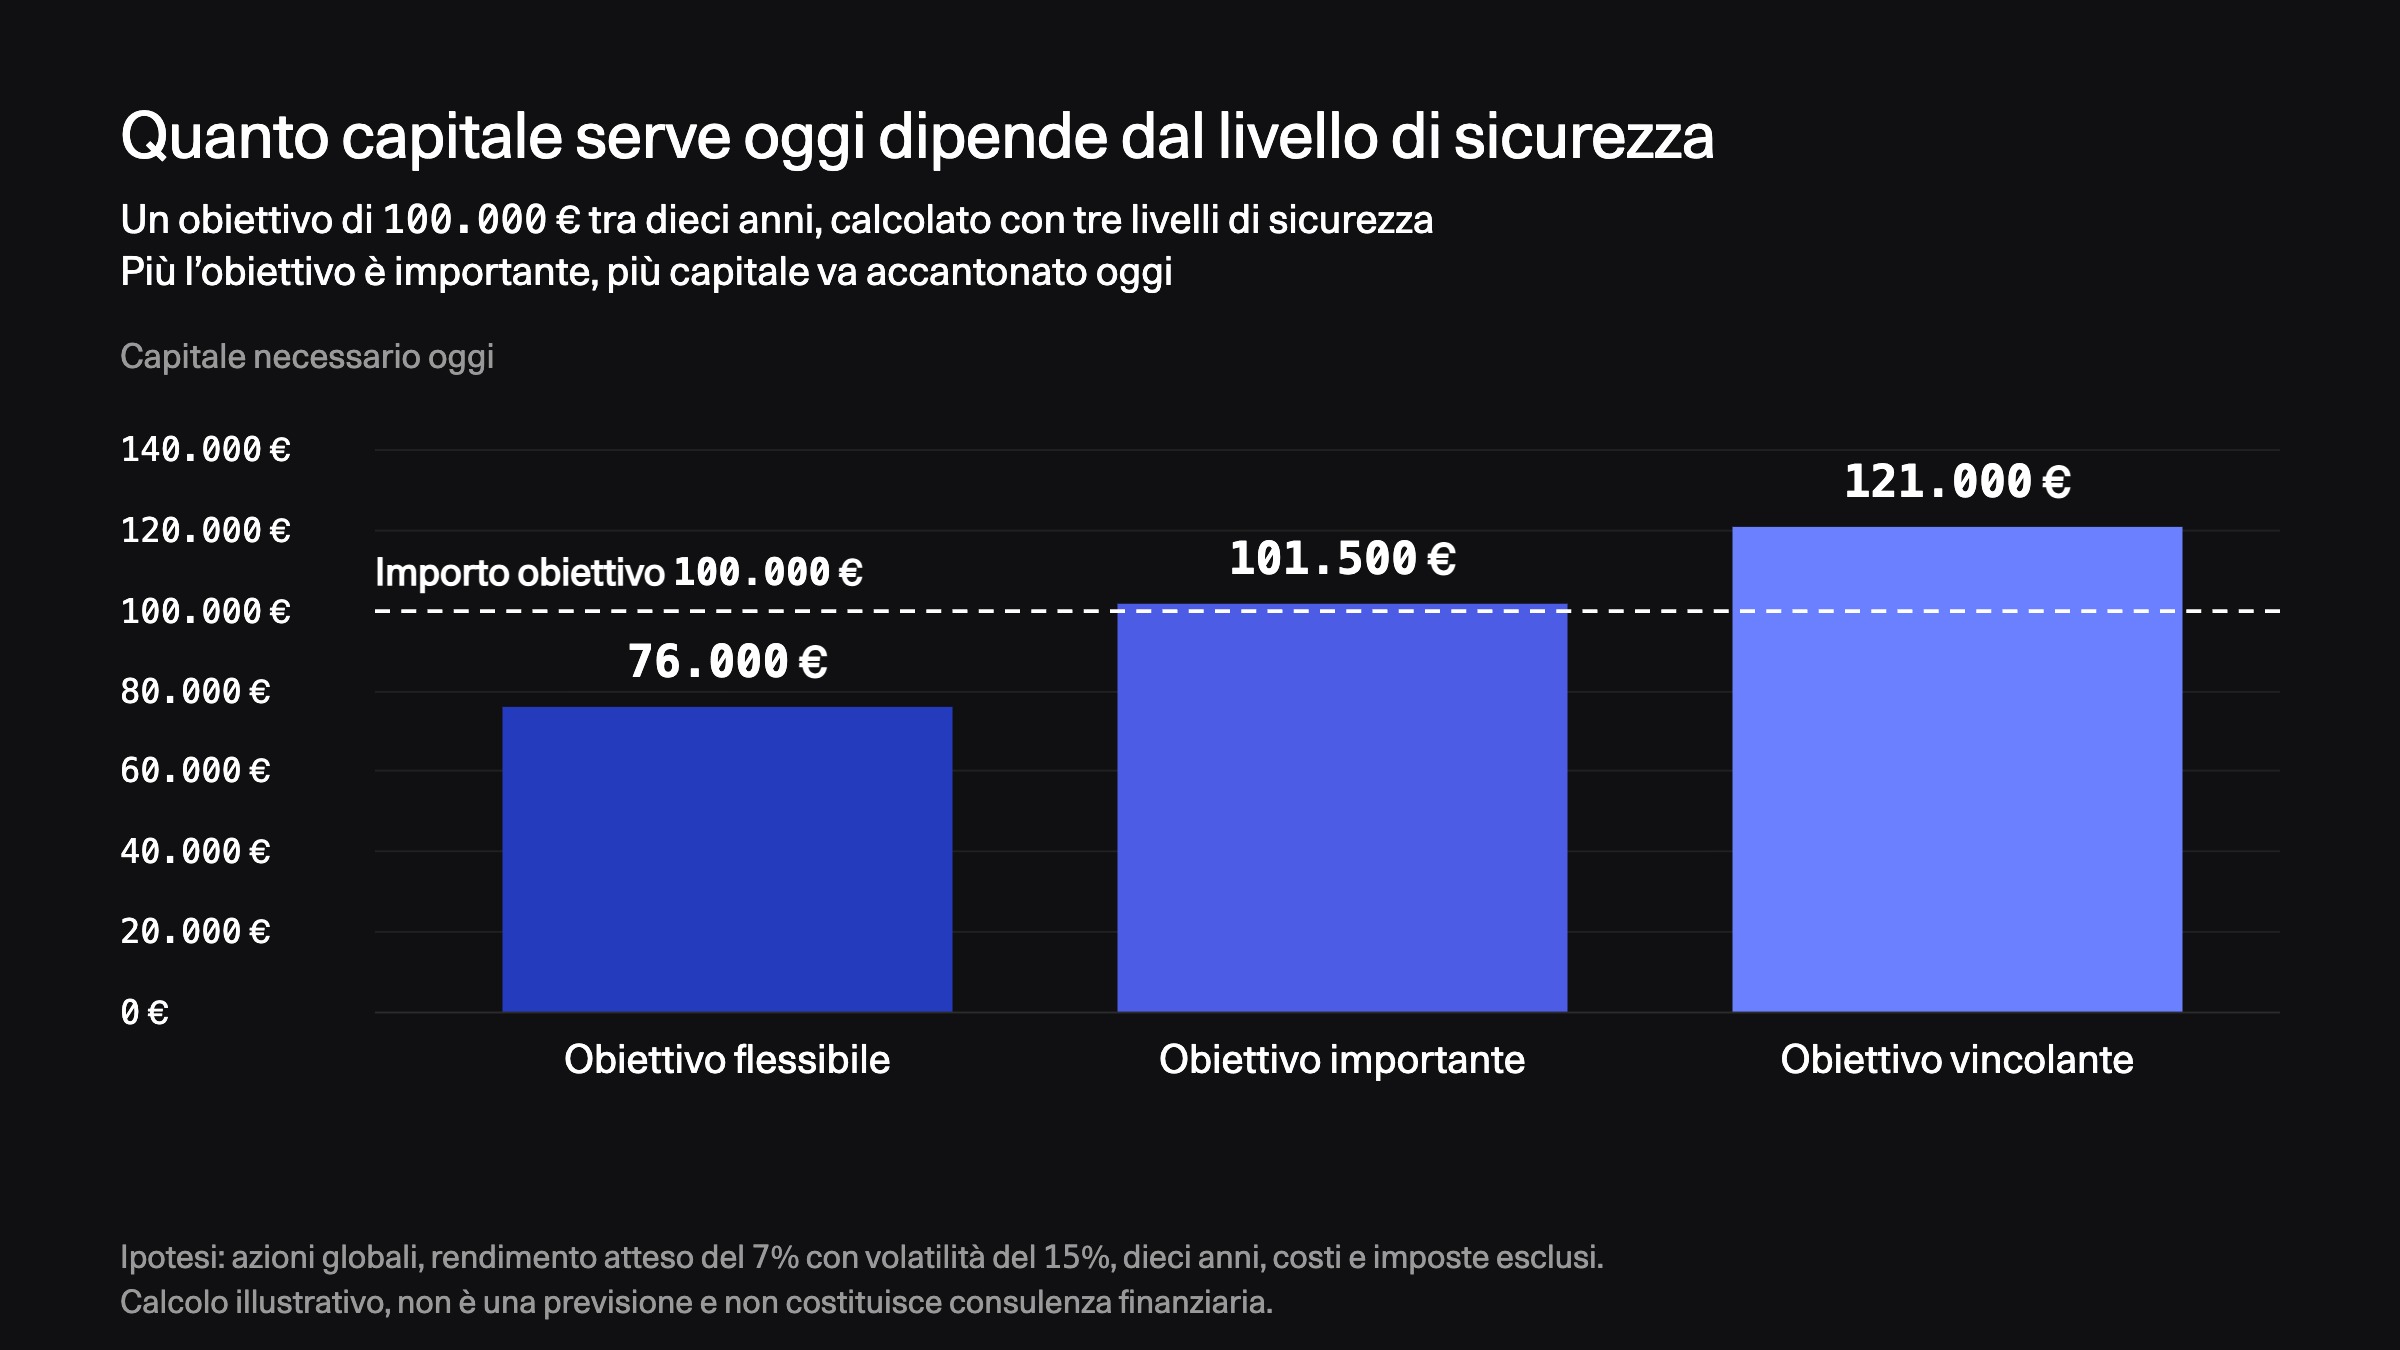
I valori sono un esempio di calcolo basato sulle ipotesi indicate, non una raccomandazione personale.
Cosa succede quando non puoi finanziare tutto insieme
Un conflitto nasce quando due obiettivi richiedono le stesse risorse. Se vuoi comprare una casa poco prima della pensione, per esempio, potrebbe mancare capitale destinato alle erogazioni future dal portafoglio.
Nella pianificazione getquin vengono considerati prima gli obiettivi indispensabili, poi quelli importanti e infine quelli flessibili. In questo modo si vede per quale progetto le risorse non bastano più e dove devi rivedere importo, data o priorità.
L'esempio usa un ordine rigoroso: se il denaro non finanzia interamente il livello successivo, anche gli obiettivi subordinati restano esclusi. L'eventuale capitale non assegnato dipende dalla regola di calcolo e non è un consiglio a lasciarlo inutilizzato.

Cosa ti dice concretamente il risultato
Un piano finanziario non deve limitarsi a raccogliere dati. Deve mostrarti quali decisioni sono compatibili con la situazione attuale e quali ipotesi incidono maggiormente sul risultato.
Cosa deriva dai tuoi dati e cosa resta un'ipotesi
Entrate, spese, patrimonio e dati essenziali degli obiettivi descrivono il punto di partenza. Prezzi e mercati futuri restano incerti e possono essere studiati solo mediante ipotesi. Anche il livello di sicurezza scelto è una decisione di pianificazione, non una misura oggettiva.
Un piano utile distingue i due livelli. I dati personali vengono registrati nel modo più realistico possibile. Per gli sviluppi incerti si analizzano più scenari plausibili. Per ogni obiettivo e per il piano complessivo si verifica in quale quota degli scenari simulati le risorse risultano sufficienti.
Restano visibili anche le grandezze concrete da cui nasce il risultato: capitale oggi disponibile, somma investibile con regolarità, fabbisogno alle diverse scadenze e possibile deficit. Il piano mostra così dove manca capitale per primo e quale variabile puoi modificare.
Questa analisi non è una previsione né una promessa. Mostra come mercati più deboli, prezzi più alti o una scadenza diversa possono influire sul finanziamento.
Se gli obiettivi non sono compatibili, puoi confrontare modifiche concrete. L'acquisto di una casa può essere rimandato o pianificato con un prezzo inferiore. Per la pensione, lavorare più a lungo o prevedere spese più basse può ridurre il deficit. Un obiettivo flessibile può cedere il passo a uno indispensabile.
La scelta dipende dalle tue priorità. Il valore del piano sta nel rendere visibili le conseguenze prima della decisione. L'articolo sulla pianificazione pensionistica spiega come trasformare l'obiettivo pensione in un piano annuale di erogazioni.
Come getquin Advisory Italia aiuta nella pianificazione finanziaria
getquin Advisory Italia considera il quadro complessivo: entrate, spese, patrimonio, debiti, obiettivi e portafoglio esistente. Le simulazioni esaminano molti possibili sviluppi di rendimenti e inflazione e mostrano in quale quota degli scenari simulati i tuoi obiettivi risultano finanziabili, dove possono nascere difficoltà e come cambiano i risultati modificando le ipotesi.
Il servizio ti aiuta a costruire un piano finanziario e a comprendere principi generali per le tue decisioni. Il team discute con te ipotesi e risultati e resta disponibile durante l'anno via email e videochiamata. In Italia getquin Advisory è un servizio di consulenza finanziaria generica e non comprende raccomandazioni personalizzate su specifici strumenti finanziari né indicazioni su quali singole posizioni comprare, vendere o mantenere.
Domande frequenti
Quando è utile la pianificazione finanziaria?
Diventa particolarmente utile quando più obiettivi importanti utilizzano lo stesso reddito o patrimonio. Anche un solo obiettivo di lungo periodo può giustificare un piano quando importo, scadenza o finanziamento sono ancora incerti.
Con quale frequenza va aggiornato il piano?
Conviene rivederlo quando cambiano in modo rilevante reddito, famiglia, situazione abitativa o un obiettivo importante. Anche nuove informazioni su una somma o una data finora incerte possono rendere necessario un aggiornamento.
Qual è la differenza tra pianificazione finanziaria e pensionistica?
La pianificazione finanziaria mette in ordine tutti gli obiettivi e le risorse disponibili. La pianificazione pensionistica approfondisce un obiettivo specifico: stima, anno per anno, la parte di spese non coperta dalla pensione dell’INPS, dalla previdenza complementare e da altre entrate, e aiuta a capire come potrebbe essere finanziata.
Informazioni importanti
Questo articolo ha finalità generali e non costituisce consulenza individuale in materia di investimenti o consulenza fiscale. In Italia getquin Advisory Italia è un servizio di consulenza finanziaria generica. Gli investimenti comportano rischi e sono possibili perdite. Le simulazioni non sono previsioni né garanzie. Le conseguenze fiscali dipendono dalla situazione personale e possono richiedere una verifica professionale separata.


